# 设置回测基准
set_benchmark(symbol)
1
回测结束后,run_backtest 会返回 result.benchmark、result.strategy_returns、result.benchmark_returns、result.return_comparison 和 result.drawdowns。其中 benchmark_returns 是基准代码在本次回测区间内的逐 bar 收益率序列;策略收益率仍以 result.funds[*].returns 为准,result.strategy_returns 是面向前端画图的策略逐 bar 收益率序列,result.return_comparison 会把策略收益率和基准收益率按时间对齐,result.drawdowns 是策略资金曲线的逐 bar 回撤序列。
示例:
def init(context):
    context.stock = ["000001.SZ"]
    set_benchmark("000300.SH")
    set_execution("close")
def handle_bar(context, bar_dict):
    for sym in context.stock:
        order_target_percent(sym,0.2)
1
2
3
4
5
6
7
2
3
4
5
6
7
示例说明:
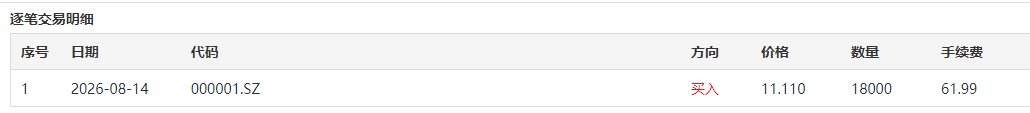
100万初始资金的设置,调整股票目标仓位到总资产的20% 首次下单如图。
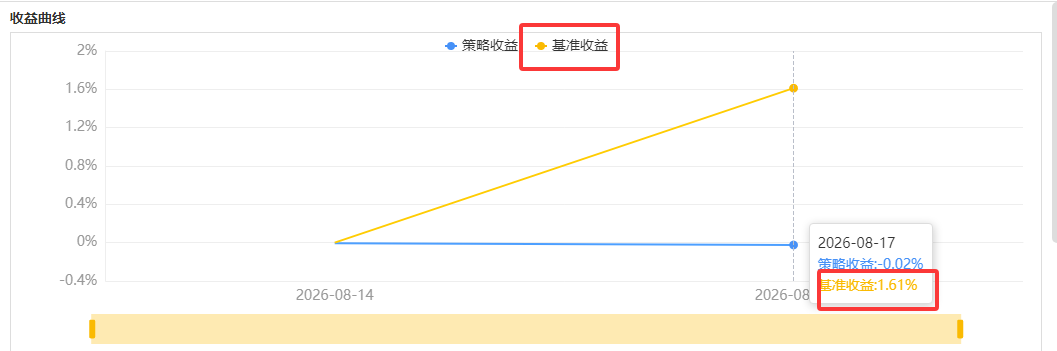
基准沪深300的收益和其当日涨幅一致。标准设置正常。